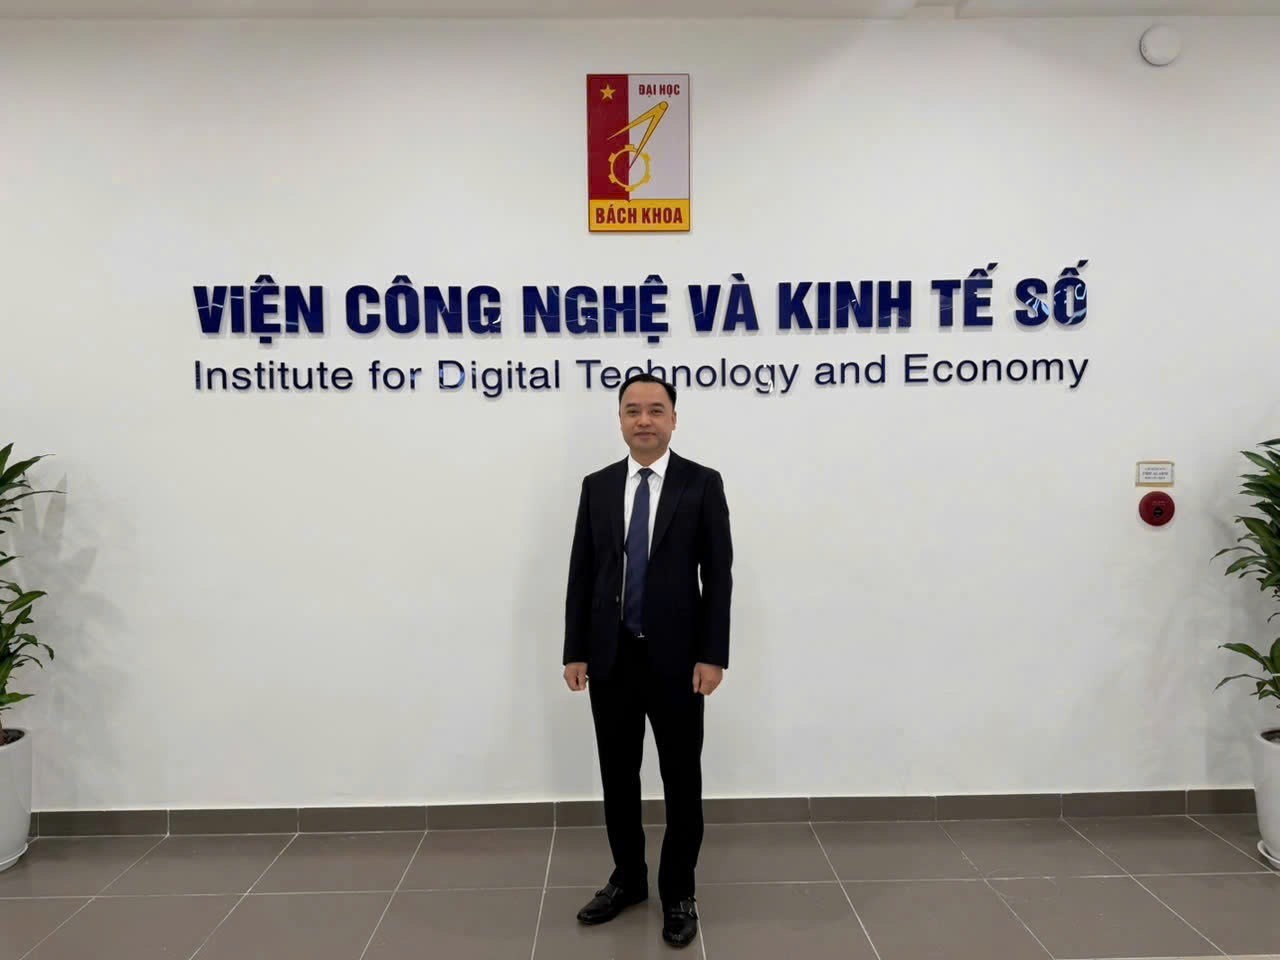
 Tác giả bài viết, TS. Nguyễn Văn Cường – Phó Chủ tịch Hội đồng quản lý Bảo hiểm xã hội, Chủ tịch Hội đồng Viện Công nghệ và Kinh tế số (thuộc Đại học Bách khoa Hà Nội).
Tóm tắt: Kinh tế Việt Nam 9 tháng năm 2026 tăng 9,01% – mức cao nhất cùng kỳ trong 15 năm, nhưng lạm phát, tín dụng và cán cân bên ngoài đã chạm các ngưỡng an toàn. Bài viết vận dụng tiếp cận kinh tế vĩ mô hiện đại, đặt kỳ vọng của hộ gia đình và doanh nghiệp vào trung tâm phân tích, để luận giải rằng mục tiêu tăng trưởng từ 10%/năm giai đoạn 2026–2030 là khả thi nếu động lực chuyển từ mở rộng tín dụng sang năng suất và niềm tin, đồng thời đề xuất năm nhóm giải pháp chính sách.
Từ khóa: tăng trưởng hai con số, ổn định vĩ mô, kỳvọng lạm phát, chính sách tiền tệ, hội đồng tài khóa.
Đặt vấn đề
Nghị quyết Đại hội XIV của Đảng đặt mục tiêu tăng trưởng kinh tế bình quân từ 10%/năm giai đoạn 2026–2030, GDP bình quân đầu người khoảng 8.500 USD vào năm 2030 và đóng góp của năng suất các nhân tốtổng hợp (TFP) trên 55%. Đây là mục tiêu mở đường cho kỷ nguyên vươn mình của dân tộc, đồng thời là thách thức chưa có tiền lệ với năng lực điều hành kinh tế vĩ mô.
Kinh nghiệm quốc tế cho thấy nhiều nền kinh tế đã đạt tăng trưởng cao trong ngắn hạn, nhưng ít nền kinh tếduy trì được tốc độ đó trong nhiều năm liên tiếp mà không rơi vào lạm phát cao, bong bóng tài sản hoặc khủng hoảng tài chính. Điểm khác biệt thường không nằm ở quy mô vốn được huy động, mà ở chất lượng của khuôn khổ chính sách – đặc biệt là khả năng neo giữ kỳ vọng của thị trường.
Bài viết đặt câu hỏi trung tâm: làm thế nào để Việt Nam tăng trưởng nhanh liên tục trong 5 năm mà vẫn giữvững ổn định vĩ mô? Câu trả lời được xây dựng trên ba căn cứ: số liệu chính thức 9 tháng năm 2026, tiếp cận lý thuyết kinh tế vĩ mô hiện đại về vai trò của kỳ vọng, và các nghị quyết chiến lược của Bộ Chính trị.
1. Bức tranh kinh tế 9 tháng năm 2026: tăng tốc nhưng đã chạm ngưỡng
Nền kinh tế đang tăng tốc rõ nét qua từng quý: GDP quý I tăng 8,15%, quý II tăng 8,81%, quý III tăng 9,95%; tính chung 9 tháng tăng 9,01%, cao nhất cùng kỳ trong 15 năm [3]. Động lực chính đến từ đầu tư: tổng vốn đầu tư toàn xã hội đạt 3.109,6 nghìn tỷ đồng (+15,1%); vốn đầu tư công từ ngân sách tăng 19% và đạt 59,9% kế hoạch năm. Vốn FDI đăng ký đạt 50,36 tỷ USD (+76,4%), vốn giải ngân 21,07 tỷ USD, trong đó 82,6% vào công nghiệp chế biến, chế tạo. Kim ngạch xuất khẩu đạt 434,3 tỷ USD (+24,5%).
Tuy nhiên, các chỉ báo vĩ mô cho thấy nền kinh tế đang vận hành trên mức tiềm năng:
|
Chỉ tiêu |
Hiện trạng 9 tháng 2026 |
Ngưỡng an toàn đề xuất |
|
Lạm phát CPI bình quân |
4,52% (tháng 9: 5,08%) |
≤ 4,5% |
|
Lạm phát cơ bản |
4,26% |
≤ 4,5% |
|
Tín dụng/GDP |
Khoảng 146% |
Không vượt xa 146% |
|
Dự trữ ngoại hối |
Dưới 3 tháng nhập khẩu |
Từ 3 tháng trở lên |
|
Cán cân thương mại |
Nhập siêu khoảng 19,4 tỷUSD |
Thặng dư |
Bảng 1. Một số chỉ báo ổn định vĩ mô. Nguồn: Cục Thống kê, NHNN [3], [4]; ngưỡng an toàn do tác giảđề xuất.
Bên cạnh đó, giá vàng bình quân tăng 42,67% – tín hiệu cho thấy tâm lý trú ẩn của dân cư; trong khi doanh thu bán lẻ loại trừ yếu tố giá chỉ tăng 7,8%, thấp hơn tốc độ tăng GDP. Môi trường bên ngoài kém thuận lợi với bốn cú sốc đồng thời: giá năng lượng tăng do xung đột ở Trung Đông; lãi suất toàn cầu đảo chiều tăng; dựtrữ ngoại hối mỏng; cầu thế giới suy yếu. Để cả năm 2026 đạt 10%, quý IV phải tăng trên 12,5% – một mục tiêu khó đạt nếu không muốn đánh đổi bằng nới lỏng tín dụng.
2. Kỳ vọng – biến số then chốt của điều hành vĩ mô hiện đại
Kinh tế học vĩ mô hiện đại xây dựng chính sách ổn định từ hành vi của các chủ thể kinh tế, thay vì chỉ dựa vào các tương quan thống kê trong quá khứ – vốn đã mất hiệu lực trong giai đoạn lạm phát đình trệ thập niên 1970. Hai luận điểm cốt lõi của tiếp cận này có ý nghĩa trực tiếp với Việt Nam.
Thứ nhất, hộ gia đình chi tiêu theo thu nhập kỳ vọng dài hạn, không theo thu nhập trước mắt. Một đợt giảm thuế tạm thời sẽ phần lớn được tiết kiệm; chỉ nhóm hộkhông có tích lũy – có thể gọi là hộ “sinh sống qua ngày” – mới chi tiêu ngay khoản hỗ trợ. Với khu vực phi chính thức lớn, tỷ lệ hộ này ở Việt Nam ước khoảng 35–45%, cao hơn các nền kinh tế phát triển.
Thứ hai, chính sách tiền tệ về thực chất là quản trị kỳvọng. Do doanh nghiệp không điều chỉnh giá liên tục, lạm phát hôm nay phụ thuộc mạnh vào lạm phát kỳvọng. Một lộ trình lãi suất được công bố và đáng tin cậy có thể thay đổi điều kiện tài chính ngay lập tức, hiệu quả hơn nhiều lần điều chỉnh lãi suất đơn lẻ.
Trên cơ sở đó, tác giả đề xuất mô hình VN-NKOE(Vietnam New Keynesian Open Economy – mô hình Tân Keynes cho nền kinh tế nhỏ, mở của Việt Nam), bổ sung ba kênh đặc thù mà mô hình chuẩn chưa phản ánh đầy đủ: tỷ giá, tín dụng ngân hàng và hiện tượng đô la hóa – vàng hóa. Hai phương trình cốt lõi của mô hình:
(1) Phương trình tổng cầu: Chênh lệch sản lượng = Chênh lệch sản lượng kỳ vọng − σ(1 − λ) × [Lãi suất cho vay − Lạm phát kỳ vọng − Lãi suất tự nhiên] + λμ × Chuyển giao có mục tiêu + α × Tỷ giá thực + Cú sốccầu
(2) Phương trình lạm phát: Lạm phát = β × Lạm phát kỳ vọng + κ × Chênh lệch sản lượng + γₑ × Mức mất giá VND + γₒ × Biến động giá dầu + Cú sốc cung
Trong đó, λ là tỷ lệ hộ “sinh sống qua ngày”; σ, α, κ, γ là các hệ số phản ứng cần ước lượng trên dữ liệu Việt Nam. Hai phương trình nối với nhau qua kỳ vọng, tạo thành một vòng xoáy tiềm ẩn: kỳ vọng lạm phát tăng làm lãi suất thực giảm, kích thích cầu, và cầu nóng lại đẩy lạm phát lên cao hơn. Hàm ý chính sách quan trọng nhất rút ra là: neo được kỳ vọng là đã giải quyết được một nửa bài toán ổn định vĩ mô.
3. Bốn điểm nghẽn và bài toán hạch toán tăng trưởng
Đặt vào khung phân tích trên, có thể thấy tăng trưởng của Việt Nam vẫn dựa nhiều vào “lượng” (vốn, tín dụng) hơn là “chất” (năng suất, niềm tin), thể hiện qua bốn điểm nghẽn.
Về tổng cung, TFP chưa trở thành động lực chính; liên kết và lan tỏa công nghệ từ khu vực FDI sang doanh nghiệp trong nước còn hạn chế, thể hiện qua nhập khẩu tăng 36,7%, nhanh hơn xuất khẩu. Về tổng cầu, tiêu dùng thực tăng chậm hơn GDP, phản ánh kỳ vọng thu nhập dài hạn của hộ gia đình chưa vững; nền kinh tếcòn phụ thuộc cầu bên ngoài trong bối cảnh thế giới giảm tốc. Về tiền tệ – tài chính, tín dụng/GDP đã ởmức khoảng 146%; cơ chế hạn mức tín dụng hành chính làm suy yếu truyền dẫn lãi suất; thị trường vốn chưa đủ sâu để chia sẻ gánh nặng vốn trung, dài hạn với hệ thống ngân hàng. Về thể chế – dữ liệu, Việt Nam chưa có quy tắc chính sách được công bố, chưa có khảo sát kỳ vọng lạm phát định kỳ, trong khi các vướng mắc pháp lý về đất đai, đầu tư, xây dựng tiếp tục cản trở tiến độ dự án.
Phép hạch toán tăng trưởng cho thấy rõ yêu cầu chuyển đổi. Để đạt 10%/năm với TFP đóng góp trên 55% theo mục tiêu Đại hội XIV, cơ cấu nguồn tăng trưởng cần đạt khoảng 3,5–4 điểm phần trăm từ vốn, 0,5–1 điểm phần trăm từ lao động và 5–5,5 điểm phần trăm từTFP. Ngược lại, nếu tiếp tục dựa vào tín dụng, tín dụng sẽ phải tăng 18–20%/năm, đưa tỷ lệ tín dụng/GDP vượt 170% vào năm 2030 (ước tính của tác giả) – vùng mà kinh nghiệm của các nền kinh tế châu Á trước khủng hoảng 1997 cho thấy rủi ro tài chính gia tăng đáng kể.
Từ đó, có thể hình dung ba kịch bản cho giai đoạn 2026–2030 (mang tính minh họa): kịch bản bứt phávới tăng trưởng bình quân khoảng 10,5%/năm nếu cải cách thể chế mạnh và năng suất trở thành động lực chính; kịch bản cơ sở khoảng 9,1%/năm nếu cải cách từng phần; và kịch bản rủi ro khoảng 7,7%/năm nếu các cú sốc bên ngoài xảy ra đồng thời trong khi cảchính sách tiền tệ lẫn tài khóa cùng nới lỏng. Khoảng cách giữa kịch bản bứt phá và cơ sở không đến từ thêm vốn, mà từ năng suất và niềm tin.
4. Năm nhóm giải pháp chính sách
Các giải pháp được xây dựng theo nguyên tắc: ổn định vĩ mô là bệ phóng, năng suất là động cơ, niềm tin là nhiên liệu.
Thứ nhất, hiện đại hóa điều hành chính sách tiền tệtheo hướng dẫn dắt kỳ vọng. Ngân hàng Nhà nước cần công bố mục tiêu lạm phát 4% (dải 3–4,5%) và dải biến động tỷ giá hằng năm (khoảng 3%); áp dụng quy tắc lãi suất nhìn về phía trước, phản ứng với lạm phát kỳ vọng, chênh lệch sản lượng, tỷ giá và tăng trưởng tín dụng; định kỳ công bố định hướng lãi suất 4–6 quý tới kèm điều kiện rõ ràng. Cơ chế hạn mức tín dụng nên được thay thế theo lộ trình 2027–2029 bằng các công cụ giá và công cụ an toàn vĩ mô: dự trữ bắt buộc, đệm vốn phản chu kỳ, giới hạn tỷ lệ cho vay trên giá trịtài sản bảo đảm (LTV) và tỷ lệ nợ trên thu nhập (DTI). Dự trữ ngoại hối cần được nâng lên từ 4 tháng nhập khẩu vào năm 2028; lãi suất thực dương cần được duy trì để VND là tài sản đáng nắm giữ, hạn chế vàng hóa và đô la hóa.
Thứ hai, chính sách tài khóa chi đúng chỗ, đúng người. Đầu tư công phải thực sự là đầu tàu, với tỷ lệgiải ngân trên 95% kế hoạch, tập trung vào hạ tầng chiến lược như đường sắt tốc độ cao, cao tốc, cảng biển, điện và hạ tầng số. Thay vì giảm thuế đại trà, tạm thời, nên ưu tiên cải cách thuế mang tính lâu dài và chuyển giao có mục tiêu qua nền tảng dữ liệu dân cư cho lao động phi chính thức, hộ thu nhập thấp – nhóm có xu hướng tiêu dùng cận biên cao nhất. Mở rộng bao phủ bảo hiểm xã hội, bảo hiểm thất nghiệp và hưu trí xã hội là giải pháp căn cơ để giảm tiết kiệm phòng thân và củng cố kỳ vọng thu nhập dài hạn của người dân. Nợ công cần được neo dưới trần Quốc hội phê duyệt, kèm quỹ dự phòng phản chu kỳ hình thành từ nguồn vượt thu.
Thứ ba, giảm phụ thuộc vào tín dụng ngân hàng.Cần làm sâu thị trường chứng khoán và trái phiếu doanh nghiệp, phát triển trái phiếu xanh, trái phiếu hạtầng có xếp hạng tín nhiệm; phát triển nhà đầu tư tổchức trong nước như quỹ hưu trí tự nguyện, doanh nghiệp bảo hiểm; đa dạng hóa danh mục đầu tư an toàn, hiệu quả của Quỹ Bảo hiểm xã hội – nguồn vốn dài hạn lớn của nền kinh tế. Đồng thời, xử lý dứt điểm các ngân hàng yếu kém và áp dụng đầy đủ chuẩn mực Basel III.
Thứ tư, đưa năng suất trở thành động cơ chính.Triển khai quyết liệt Nghị quyết 57-NQ/TW về khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số với mục tiêu kinh tế số đạt khoảng 30% GDP; phát triển các ngành công nghiệp chiến lược (bán dẫn, trí tuệnhân tạo, năng lượng mới và lưu trữ năng lượng); thu hút FDI thế hệ mới gắn với nội địa hóa và chuyển giao công nghệ; phát huy kinh tế tư nhân là một động lực quan trọng nhất theo Nghị quyết 68-NQ/TW.
Thứ năm, cải cách thể chế và hạ tầng dữ liệu chính sách. Rà soát, xử lý chồng chéo giữa Luật Đất đai, Luật Đầu tư, Luật Xây dựng, Luật Quy hoạch và chuyển mạnh từ tiền kiểm sang hậu kiểm theo Nghịquyết 66-NQ/TW; hoàn thiện cơ chế bảo vệ cán bộdám nghĩ, dám làm. Đặc biệt, tác giả đề xuất thành lập Hội đồng tài khóa độc lập theo mô hình hai tầng: BộChính trị lãnh đạo, chỉ đạo về chủ trương; Quốc hội thành lập cơ quan chuyên môn dưới sự lãnh đạo của Đảng đoàn Quốc hội, thực hiện dự báo vĩ mô độc lập, đánh giá dự toán và nợ công, công bố báo cáo công khai. Mô hình này bảo đảm nguyên tắc Đảng lãnh đạo, Nhà nước quản lý, đồng thời có đủ thẩm quyền pháp lý và tính minh bạch cần thiết. Bên cạnh đó, cần triển khai khảo sát kỳ vọng lạm phát của hộ gia đình và doanh nghiệp hằng quý – “bảng đồng hồ” không thểthiếu của điều hành dựa trên kỳ vọng.
Trong phản ứng với các cú sốc, cần tuân thủ nguyên tắc phân loại: cú sốc cung (như giá dầu tăng) thì ưu tiên neo kỳ vọng và hỗ trợ có mục tiêu; cú sốc cầu (như xuất khẩu suy giảm) thì nới lỏng có điều kiện; cú sốc tài chính (như dòng vốn rút ra) thì sử dụng tỷ giá và dựtrữ trước, lãi suất sau. Điều cần tránh nhất là nới lỏng đồng thời cả tiền tệ lẫn tài khóa khi đối mặt cú sốc kép – bài học đắt giá của nhiều nền kinh tế trong thập niên 1970.
5. Điều kiện thực hiện và kết luận
Để bảo đảm kỷ luật chính sách, cần thiết lập một hành lang an toàn vĩ mô với các ngưỡng tự động kích hoạt điều chỉnh chính sách: lạm phát cơ bản vượt 4,5% hai tháng liên tiếp; VND mất giá trên 3% tính từ đầu năm; tín dụng tăng nhanh gấp hai lần GDP danh nghĩa; lãi suất huy động kỳ hạn 12 tháng vượt 8%; dự trữ ngoại hối dưới 3 tháng nhập khẩu. Thành tích tăng trưởng nên được đánh giá theo bình quân cả giai đoạn 2026–2030 thay vì từng quý, tránh áp lực chỉ tiêu ngắn hạn làm sai lệch điều hành.
Cần thẳng thắn nhận diện những hạn chế: hiệu quả của dẫn dắt kỳ vọng phụ thuộc vào uy tín của cơ quan công bố; truyền dẫn lãi suất ở Việt Nam còn yếu do khu vực phi chính thức lớn; mô hình tuyến tính không nắm bắt được các cú sốc đột ngột về ngân hàng, bất động sản; các tham số đề xuất cần được ước lượng và kiểm định trên dữ liệu Việt Nam trước khi áp dụng.
Kết luận. Tăng trưởng hai con số là mục tiêu khả thi nhưng có điều kiện. Câu hỏi đặt ra với Việt Nam không còn là có thể tăng trưởng nhanh hay không, mà là có thể tăng trưởng nhanh liên tục trong năm năm mà không đánh mất ổn định hay không. Câu trả lời nằm ởsự phối hợp giữa một chính sách tài khóa đóng vai trò động cơ đầu tư và năng suất, một chính sách tiền tệđóng vai trò mỏ neo ổn định, và một hệ thống thể chếlàm đường ray cho cả hai. Khi niềm tin của người dân và doanh nghiệp được neo giữ vững chắc, tăng trưởng cao sẽ không chỉ là thành tích của một năm, mà là nền tảng để Việt Nam trở thành nước thu nhập trung bình cao vào năm 2030 và thu nhập cao vào năm 2045.
Tài liệu tham khảo
1. Đảng Cộng sản Việt Nam (2026), Nghị quyết Đại hội đại biểu toàn quốc lần thứ XIV. Xem: Báo Lào Cai.
2. Bộ Chính trị, Nghị quyết số 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia; Nghị quyết số 59-NQ/TW về Hội nhập quốc tế trong tình hình mới; Nghị quyết số 66-NQ/TW về đổi mới công tác xây dựng và thi hành pháp luật; Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân.
3. Cục Thống kê (2026), số liệu kinh tế – xã hội quý III và 9 tháng năm 2026. Xem: Thị trường Tài chính Tiền tệ, “Kinh tế Việt Nam 9 tháng năm 2026 đạt 9,01%, cao nhất trong 15 năm qua”.
4. Ngân hàng Nhà nước Việt Nam (2026), số liệu tín dụng và lãi suất đến 30/9/2026; Hiệp hội Ngân hàng Việt Nam (VNBA), Thông tin kinh tế – tài chính – tiền tệ quý III/2026.
5. Nguyễn Văn Cường (2026), Mô hình ổn định vĩ mô Việt Nam VN-NKOE, tài liệu nghiên cứu, tháng 10/2026.